La “factura invisible”: no administrar los gastos en forma compartida puede costar casi $260.000 al año
El tiempo destinado a ordenar las cuentas, el rendimiento que deja de generar el dinero mientras espera ser utilizado y los recargos por atrasos conforman una “factura invisible” para los hogares.
“Compartir las cuentas del hogar con la pareja no significa necesariamente juntar todo el dinero, sino construir una visión común de los ingresos, los gastos y las responsabilidades económicas. Desde una perspectiva financiera, la transparencia permite planificar mejor, distribuir los costos de manera más equitativa, anticipar imprevistos y establecer objetivos compartidos, como ahorrar para una vivienda o reducir deudas”, explicó el director de la Consultora Focus Market, Damián Di Pace.
A diciembre de 2025, 37,8 millones de personas tenían al menos una cuenta bancaria o una billetera virtual. El uso de esas cuentas no para de crecer: solo en julio de 2026 se hicieron 777,2 millones de transferencias inmediatas en pesos, un 22,2% más que doce meses atrás, y el 76,5% de esas operaciones tuvo origen o destino en una Cuenta Virtual (CVU). El mismo mes se sumaron 115,6 millones de pagos iniciados con código QR.
La plata, entonces, ya es digital. Lo que sigue sin resolverse es cómo se administra cuando no es de una sola persona, sino de dos, de una familia o de un grupo que se reparte el alquiler, el súper o un viaje. Eso es lo que exploró
El tiempo que insume organizar la casa
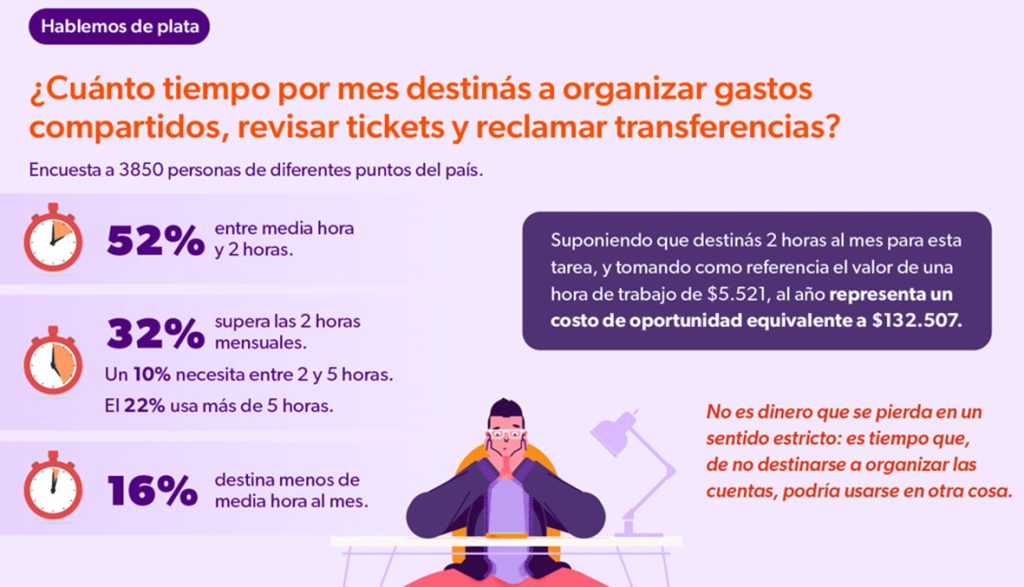
La primera pregunta de la encuesta apuntó a algo que casi nadie cronometra: cuánto tiempo per mes se destina a organizar los gastos compartidos, revisar tickets, pasar el CBU y reclamar transferencias. El 16% de los encuestados dice dedicarle menos de media hora al mes, la mayoría (52%) se ubica entre media hora y dos horas, y el 32% restante supera las dos horas mensuales: un 10% entre dos y cinco horas, y un 22% más de cinco.
Es decir: tres de cada diez argentinos dedican al menos dos horas por mes a poner en orden la plata compartida, lo que equivale a un piso de 24 horas al año solo en esa tarea.
¿Cuánto vale una hora haciendo cuentas?
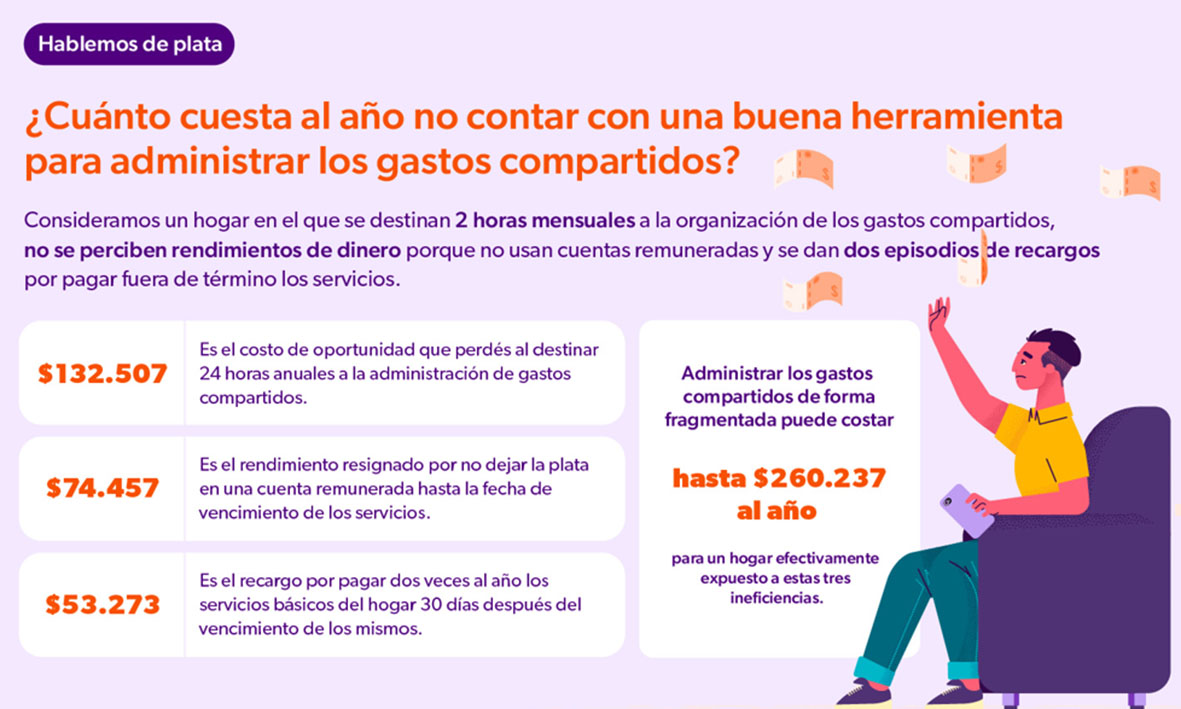
Tomando el ingreso medio de la ocupación principal relevado por la EPH-INDEC para el primer trimestre de 2026 y una jornada de referencia de 200 horas mensuales, el valor de una hora de trabajo ronda los $5.521. Para la simulación se adopta de manera conservadora un piso de dos horas mensuales. Así, las 24 horas anuales destinadas a esta tarea representan un costo de oportunidad equivalente a $132.507 al año.
No es dinero que se pierda en un sentido estricto: es tiempo que, de no destinarse a organizar las cuentas, podría usarse en otra cosa. Como no hay forma de observar directamente qué hace cada persona con ese tiempo alternativo, hay que valorarlo a precio de mercado -de ahí que se use como referencia el ingreso de la ocupación principal-, que funciona como una aproximación de cuánto vale, en promedio, una hora de esa persona.
Plata y convivencia: ¿discutimos por los gastos?
Compartir gastos también significa compartir fricciones. El 28% de los encuestados reconoce haber tenido discusiones o incomodidad por el manejo de la plata en común, y un 38% dice que no. Pero el dato más llamativo aparece en la tercera opción: el 34% no discute, pero prefiere no reclamar para evitar fricciones y termina pagando de más. Es decir, más de un tercio de los hogares evita el conflicto a costa de resignar plata propia.

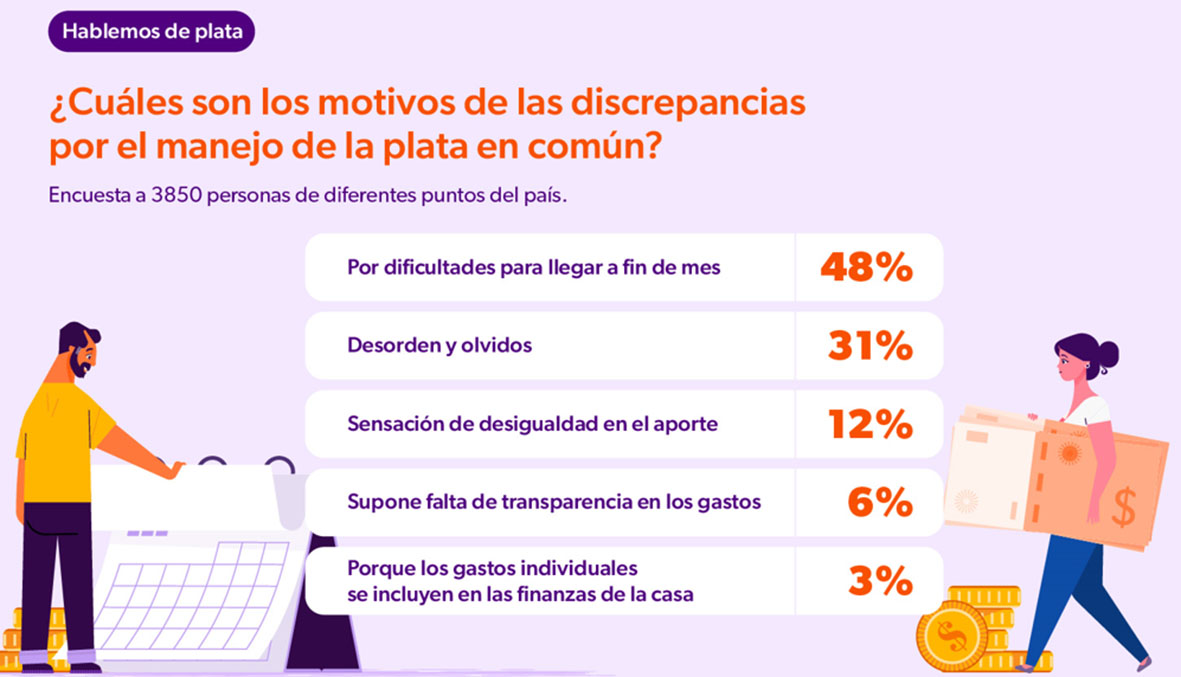
Sobre los motivos de discrepancia, el desorden aparece como el problema individual más señalado después del dinero: el 31% marca la falta de orden (alguien se olvida de pagar o de devolver su parte) como principal motivo de fricción, muy por encima de la sensación de desigualdad en el aporte (12%), la falta de transparencia sobre los gastos (6%) o los gastos personales que terminan pagándose con la plata de la casa (3%). La falta de dinero para llegar a fin de mes lidera el ranking individual con el 48%, pero agrupando por tipo de problema, la desorganización administrativa (olvidos, falta de transparencia, mezcla de gastos) explica el 40% de las discrepancias, un problema que no depende de cuánto gana el hogar sino de cómo se organiza.
“El costo de no hacerlo puede ser significativo: gastos duplicados, decisiones descoordinadas, desigualdades en el esfuerzo económico y conflictos que deterioran tanto las finanzas como la relación. Cuando cada integrante administra su dinero sin conocer la situación general del hogar, se pierde capacidad para optimizar recursos y prevenir problemas”, indicó Damián Di Pace.
Cómo se reparten los gastos los argentinos
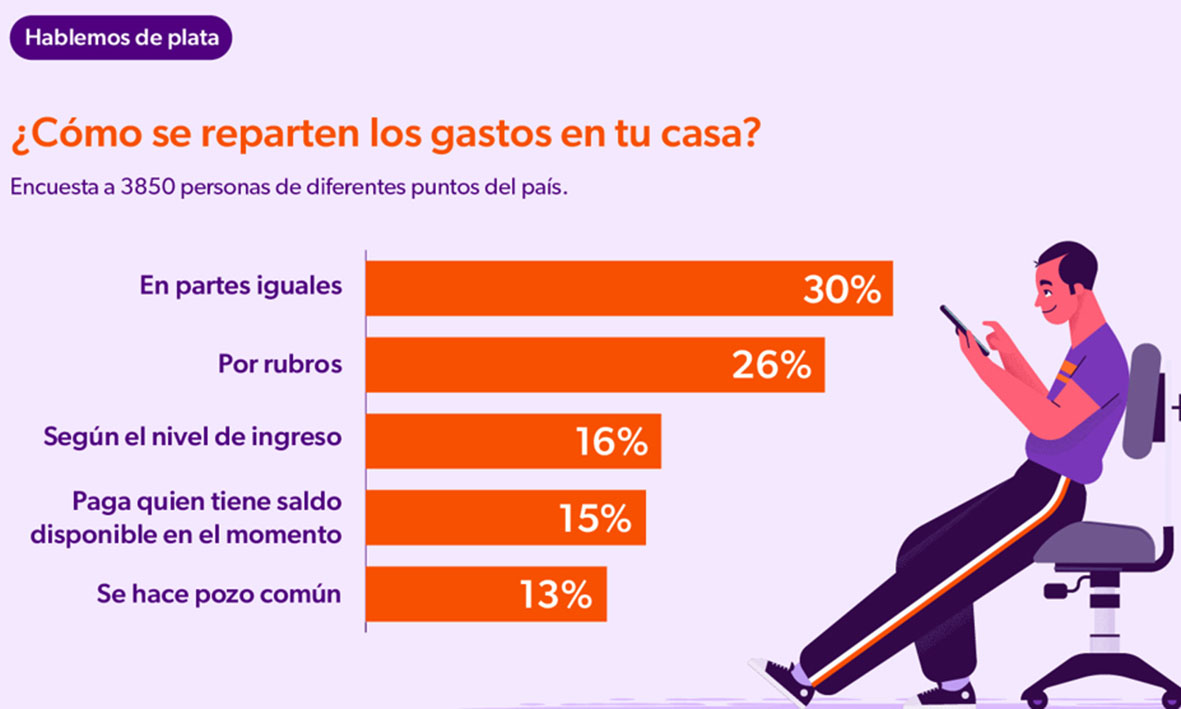
A la hora de dividir el gasto, las partes iguales siguen siendo la modalidad más elegida, con el 30%, pero de cerca la sigue la asignación por rubros -cada persona se hace cargo de determinados gastos fijos, como el alquiler o los servicios- con el 26%. Detrás aparecen el reparto proporcional al ingreso (16%), el pozo común (13%) y la modalidad informal, donde paga quien tiene saldo disponible en el momento (15%).
Qué pasa con la plata antes de pagar
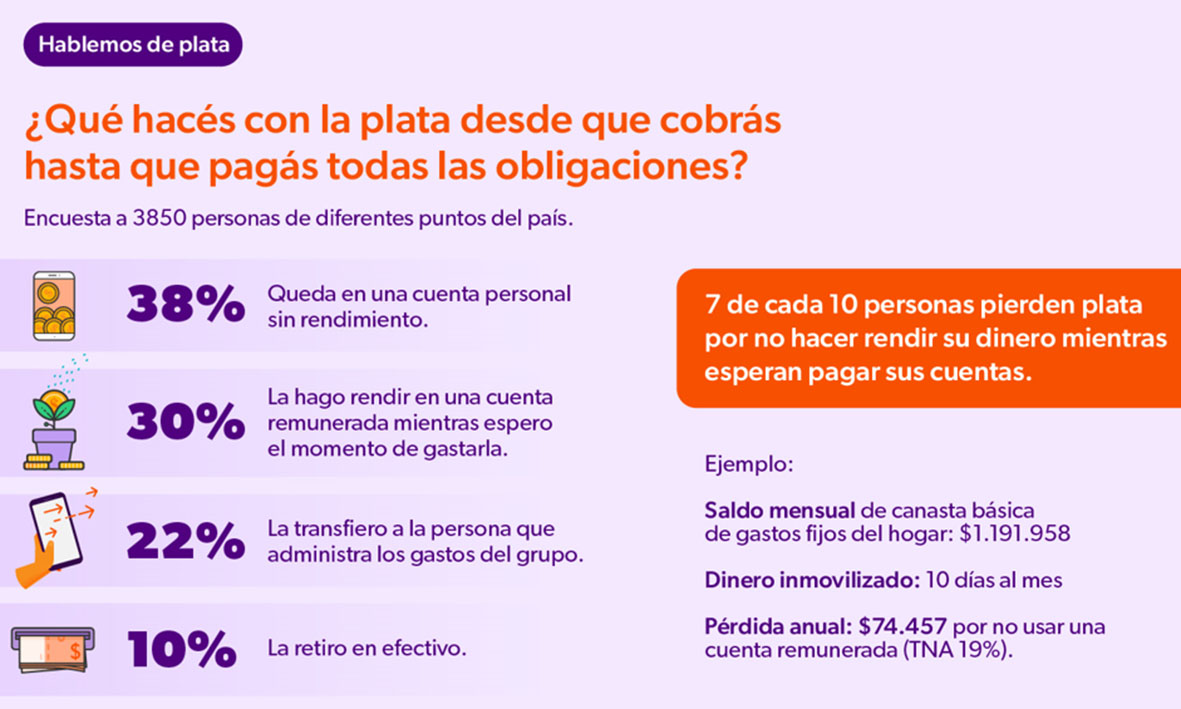
Entre que se cobra un sueldo y vence la factura del alquiler, los servicios o las expensas, la plata tiene que esperar en algún lado. La encuesta muestra que el 38% la deja en una cuenta personal sin rendimiento, un 10% la retira en efectivo, y un 22% se la transfiere a la persona que administra los gastos del grupo. Solo el 30% la pone a rendir en una cuenta remunerada o billetera virtual mientras espera el momento de gastarla.
Dicho de otra forma: siete de cada diez personas resignan un rendimiento que hoy está al alcance de un clic. Para dimensionar ese costo se tomó como referencia un saldo de $1.191.958, correspondiente a una canasta mensual integrada por electricidad, gas, agua, alquiler y expensas. Suponiendo que ese dinero permanece sin generar rendimientos durante 15 días por mes y aplicando una TNA de referencia del 19%, el rendimiento potencial no percibido asciende a $111.685 al año.
Moras: el costo visible de la desorganización
El 45% de los encuestados dice no haber pagado nunca un recargo por mora en los últimos 12 meses, pero el 55% restante sí lo hizo al menos una vez: un 40% entre una y tres veces, y un 15% más de tres veces. Es decir, más de la mitad de los hogares argentinos pagó de más, al menos una vez en el último año, simplemente por no llegar a tiempo con un pago.
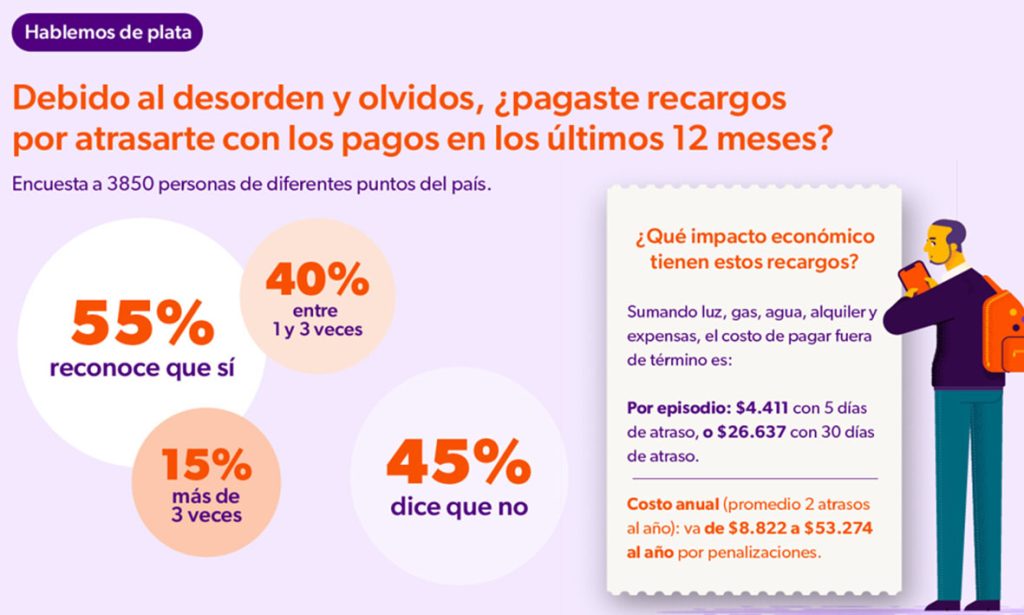
Para ponerle un número a ese recargo se relevaron las tasas de mora vigentes de los principales servicios que componen el gasto fijo de un hogar -luz, gas, agua, alquiler y expensas- y se aplicaron sobre un monto de referencia para cada uno. Sumando los cinco conceptos, un hogar que se atrasa un mes completo (30 días) en todos sus pagos fijos enfrenta un recargo combinado de $26.637; si el atraso es breve -5 días, el margen que suelen dar los segundos vencimientos-, el recargo baja a $4.411.
Con el 55% de los hogares que pagó mora al menos una vez, y asumiendo una frecuencia de dos episodios al año, el costo anual por moras equivale a $53.273 en el escenario de 30 días (o $8.822 en el de 5 días).
El costo total: cuánto sale llevar las cuentas fragmentadas
Con los tres componentes ya calculados, se puede armar la cuenta completa: administrar los gastos compartidos de forma fragmentada puede costar hasta $260.237 al año para un hogar que está efectivamente expuesto a las tres ineficiencias relevadas. Si el atraso en los pagos es breve en vez de sostenido (escenario de 5 días), el total baja a $253.015.
De los tres, el tiempo mal administrado es, sorprendentemente, el componente que más pesa ($132.507, el 44,6% del total), por delante del rendimiento resignado ($74.457, 37,5%) y de la mora ($53.273, 17,9%).
De mover la plata a administrarla en conjunto
La expansión de las transferencias, las billeteras virtuales y los pagos con QR resolvió buena parte de la digitalización del movimiento del dinero. El nuevo desafío aparece en su administración colectiva: cómo concentrar gastos, hacer visibles los movimientos, ordenar responsabilidades y aprovechar financieramente los saldos mientras esperan ser utilizados.
En ese contexto aparecen las cuentas compartidas como una nueva herramienta de gestión financiera. Esta nueva propuesta permite crear una cuenta independiente de las cuentas personales, con CBU y alias propios, compartirla con hasta 10 integrantes, pagar servicios y compras con QR, realizar transferencias, asignar tareas y generar rendimientos diarios sobre el saldo disponible.